Sí, puedes aplicar el IVA del 10% si cumples los requisitos: la vivienda es tuya como persona física y la usas de forma particular, el edificio se destina principalmente a viviendas, la construcción o la última reforma mayor (Hacienda lo llama «rehabilitación» en sentido fiscal) terminó hace al menos dos años y el profesional no aporta materiales por encima del 40% de la base imponible. Así lo explica la Agencia Tributaria.
En resumen:
- Si la aportación del profesional supera el 40 % de la base imponible, toda la operación tributa al 21 %, no solo esa partida.
- Si usas parte de la vivienda como despacho o la alquilas, no supongas que el resto conserva el tipo reducido; consulta antes de firmar.
- Cambiar la distribución, renovar un baño o sustituir suelos suele considerarse obra; las revisiones periódicas y la limpieza se tratan como mantenimiento.
- Acordar por escrito quién compra la cerámica y los sanitarios puede cambiar el reparto y evitar que el profesional supere el límite.
- Pide un presupuesto desglosado y una factura que identifique los materiales aportados, y conserva justificantes, albaranes y acuerdos sobre cambios.
Tabla de contenidos
- Requisitos para aplicar el IVA reducido del 10% en tu reforma
- La regla del 40% en materiales: qué cuenta y cómo se calcula
- Situaciones en las que se aplica el IVA general del 21%
- Qué pedir al profesional: presupuesto y factura
- Ejemplo práctico: la misma obra con 10% o con 21%
- Cómo lo gestionamos en Empírical: diagnóstico y presupuesto antes de fijar el IVA
- Valora tu reforma con Empírical
- Preguntas frecuentes
- Fuentes
Requisitos para aplicar el IVA reducido del 10% en tu reforma
Por defecto, las obras tributan al 21%. El tipo reducido es una excepción, y solo funciona si encajas en todos estos puntos:
- Destinatario y uso: quien recibe la obra debe ser una persona física que use la vivienda para sí misma. Si la destinas al alquiler o a una actividad profesional, aunque sea en parte, pierdes el tipo reducido.
- Tipo de edificio: la edificación tiene que estar destinada principalmente a viviendas. La Ley 37/1992 del IVA fija ese criterio, que en la práctica se mide por la superficie dedicada a vivienda.
- Antigüedad: la construcción o la última reforma mayor debe haber terminado al menos dos años antes de que empiecen las obras (Hacienda usa aquí el término fiscal «rehabilitación»).
- Materiales: lo que aporte el profesional no puede superar el 40% de la base imponible.
Hay una distinción que conviene tener clara: el 10% se aplica a la ejecución de obras de renovación o reparación, no a servicios de mantenimiento. Cambiar la distribución, renovar un baño o sustituir los suelos suele ser obra. Una revisión periódica o una limpieza no lo es.
Además, la Dirección General de Tributos ha aclarado que, en sentido estricto, llama rehabilitación a la que afecta sobre todo a elementos estructurales. Empírical hace reformas (integrales o parciales) de vivienda, no rehabilitación estructural: una reforma interior habitual no entra en esa categoría fiscal, pero sí puede acogerse al 10% como renovación o reparación si cumples lo anterior.
La regla del 40% en materiales: qué cuenta y cómo se calcula
Esta es la condición que más facturas cambia de tipo. Los materiales que incorpora el profesional a la obra (ladrillo, solado, azulejos, grifería, sanitarios) suman para el límite. Según las preguntas frecuentes de la Agencia Tributaria, si ese coste supera el 40% de la base imponible, toda la operación tributa al 21%.
Para comprobarlo tú mismo:
- Toma la base imponible total de la obra, sin IVA.
- Suma el coste de los materiales que aporta el profesional.
- Divide el segundo importe entre el primero y multiplica por cien.
- Si el resultado pasa del 40%, la operación se considera entrega de bienes y tributa al 21%.
Consejo profesional: si compras tú mismo los materiales más caros, como cerámica o sanitarios, el reparto cambia. Acuerda por escrito con el profesional quién compra qué antes de empezar.
Situaciones en las que se aplica el IVA general del 21%
Estas son las circunstancias más habituales que te harían perder el tipo reducido:
- La obra se factura a una empresa o a un autónomo, y no a ti como particular.
- La vivienda se alquila o se usa, aunque sea en parte, para una actividad profesional.
- Los trabajos son mantenimiento o prestación de servicios, y no ejecución de obra.
- El profesional aporta materiales por encima del 40% de la base imponible.
Los casos mixtos son los más delicados. Si una parte de la vivienda es tu despacho o un cuarto que alquilas, no basta con suponer que el resto va al 10%: conviene revisar el caso concreto antes de firmar el presupuesto.
Qué pedir al profesional: presupuesto y factura
Un presupuesto claro te protege frente a discusiones posteriores. Pide:
- Un presupuesto desglosado por partidas, separando mano de obra, materiales y subcontratas, para poder comprobar el 40%.
- Una factura que indique el importe de los materiales aportados por el profesional o una declaración de que no superan ese límite.
- El tipo de IVA aplicado escrito de forma expresa en presupuesto y factura.
- Una copia de albaranes, facturas de proveedores y correspondencia con los cambios acordados.
Consejo profesional: guarda toda esta documentación varios años y en un mismo archivo. Si hubiera una comprobación, te ahorrará tiempo y dudas.
Si tu caso tiene aristas, como uso mixto o una antigüedad dudosa, consúltalo con un asesor fiscal. Nosotros no sustituimos esa opinión.
Ejemplo práctico: la misma obra con 10% o con 21%
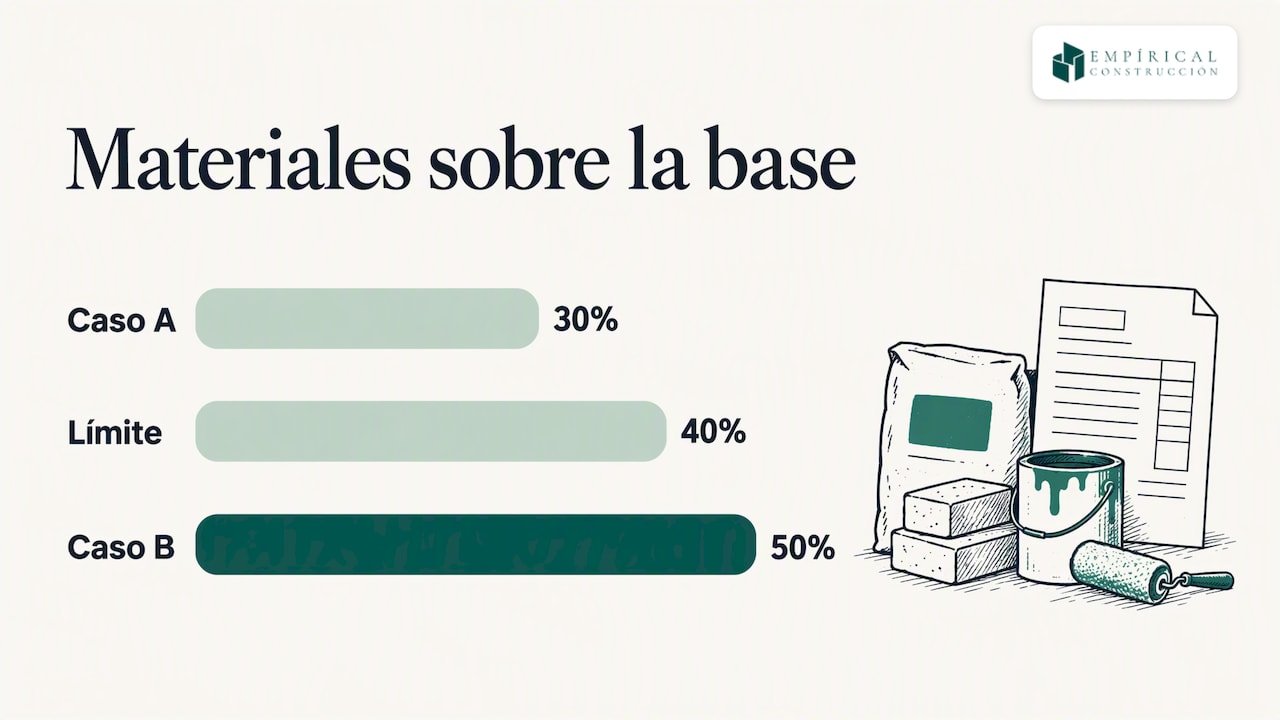
Imagina una obra de 10.000 € de base imponible, un ejemplo ilustrativo con la lógica que describe la Agencia Tributaria.
- Caso A: el profesional aporta 3.000 € en materiales. Eso es el 30% de la base, por debajo del límite, así que la obra tributa al 10%: 1.000 € de IVA y 11.000 € en total.
- Caso B: el profesional aporta 5.000 € en materiales. Es el 50%, por encima del límite, así que toda la operación tributa al 21%: 2.100 € de IVA y 12.100 € en total.
Misma obra, 1.100 € de diferencia solo por quién compra los materiales, tal como establecen las preguntas frecuentes de la Agencia Tributaria sobre el límite del 40%.
Si hay subcontratas o suministros facturados aparte, déjalos reflejados con claridad en el presupuesto para que cada importe quede bien clasificado.
Cómo lo gestionamos en Empírical: diagnóstico y presupuesto antes de fijar el IVA
Nuestra forma de trabajar es diagnosticar bien y dejarlo todo claro antes de dar un precio. Revisamos la vivienda, entregamos un presupuesto detallado por capítulos y coordinamos compras y documentación con un único interlocutor. Creemos que el error más caro en este tema no es fiscal, sino de información: se decide el tipo sin haber mirado la obra. Por eso empezamos siempre por una visita técnica, y el precio real sale de ahí y del presupuesto por partidas.
— Empírical
Valora tu reforma con Empírical
Si quieres saber cómo encajaría tu obra, en nuestra página de servicios te explicamos cómo trabajamos: revisamos la vivienda y preparamos un presupuesto desglosado por partidas. Cuéntanos tu caso y lo revisamos contigo. Valorar mi reforma.
Preguntas frecuentes
¿Cuándo se aplica el 10% de IVA en las reformas?
Si falla una condición, se aplica el 21%.
¿Cuándo se cobra el 10% o el 21% de IVA?
Se cobra el 21% por defecto, según los tipos de IVA de la Agencia Tributaria.
¿Cuándo se aplica el 10% a la factura de obras?
Conviene que la factura recoja el desglose.
¿Cuáles son los cambios en el IVA para 2026?
Antes de contratar, confirma el tipo vigente en la página de tipos de IVA de la Agencia Tributaria.
Recomendaciones
Escrito con BabyLoveGrowth, una herramienta de redacción con IA
Información orientativa. El alcance y el precio reales de tu reforma dependen de la visita y del presupuesto detallado por partidas. ¿Quieres valorarlo? Pulsa «Valorar mi reforma».